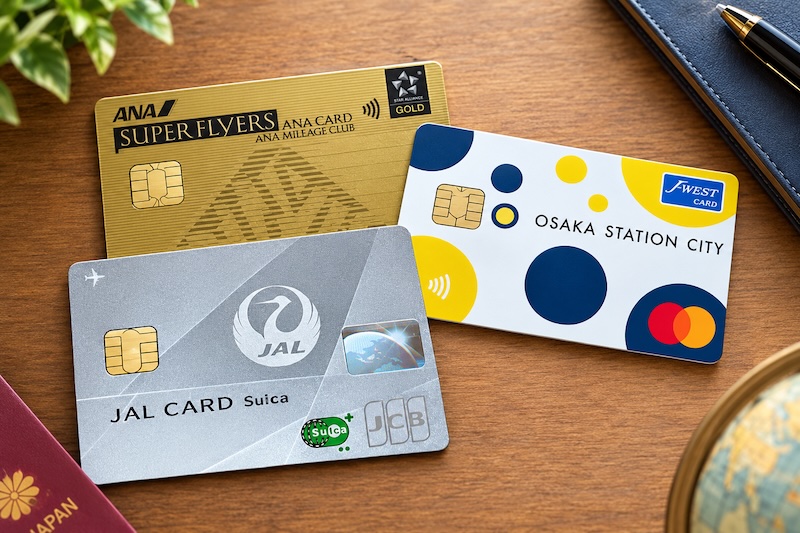
ANAのスーパーフライヤーズカード(SFC)の制度見直しをきっかけに、これからのクレジットカードや、日常生活で利用するサービスについて、少し見直してみようと考えるようになりました。
まずはクレジットカード。
これまでANA-SFC-VISA-GOLDをずっと使ってきましたが、次の更新時(2027年秋)に解約することも考えています。
その後のメインカードはどうするか。J-WESTカードをGOLDにするか、それとも、現在一般カードを保有しているJALカードSuicaをGOLDにするか……。
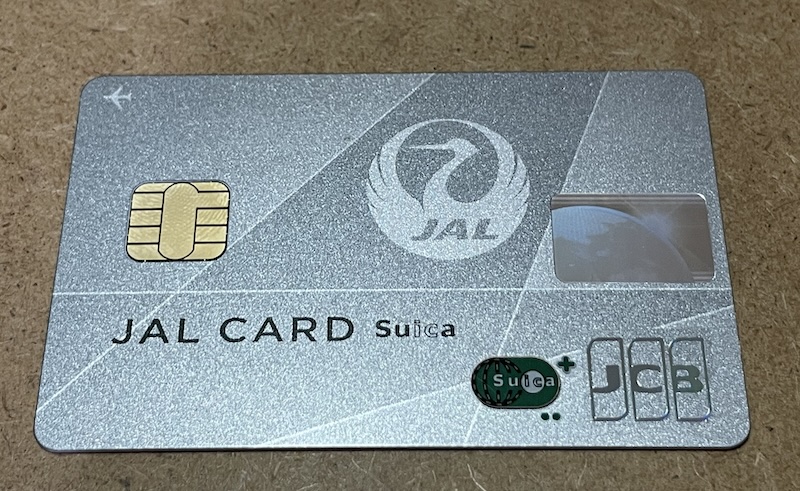
まずはJALカードSuicaを作ってみたお話がこちらでした。
そして、もうひとつ気になったのが、普段の生活でもJALのサービスを利用して、ライフステータスポイントをコツコツ貯めていくという選択肢。
調べてみると、JALモバイル(これは1年ほど前から利用中)にJAL光、JAL Payなど、思っていた以上にいろいろなサービスがあるんですね。
これはちょっと面白そうだぞ、と。
そんなわけで、気になったサービスをいくつか実際に試してみることにしました。
ただ、サービスの仕組みを調べるのと、実際に使ってみるのとでは、やっぱり違うもの。
本当にお得なのか。手間をかけるだけのメリットはあるのか。そして、ANAからJALへ乗り換えるほどの魅力があるのか。
今回は、JALのライフスタイルサービスを実際に利用してみてわかったことを、良かった点も気になった点も含めて紹介していきたいと思います。
JAL Suica Viewカード(JCB)は結構満足
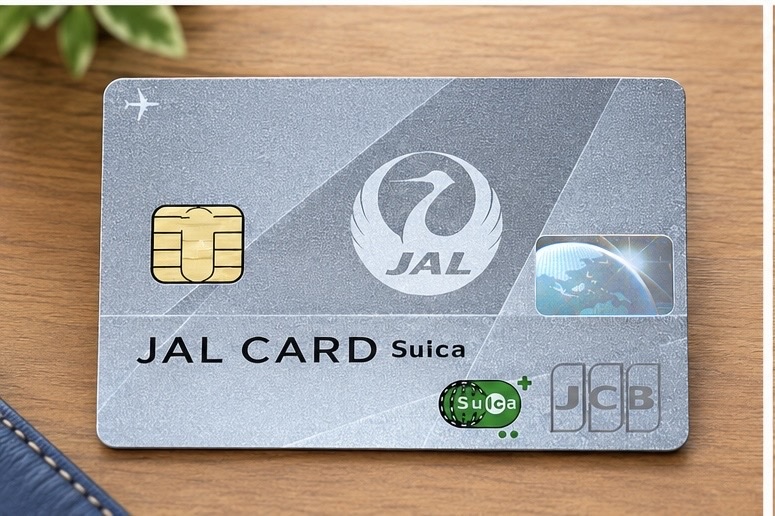
まず、クレジットカード。現在JALカードSuicaを使い始めています。
これが、思っていた以上にいい感じなんですよね。
これまでメインで使ってきた三井住友カードのANAスーパーフライヤーズ ゴールドカード(Visa)と比べても、利用明細や利用履歴などの確認はアプリでほぼ同程度な印象です。
カードを利用すると、利用通知もちゃんと届く。このあたりは、普段使いするクレジットカードとして、かなり満足しているところです。
海外での利用についても、今のところ韓国でしか試していませんが、JCBブランドでも特に不便を感じることはありませんでした。海外利用時の為替手数料も、約1.6%という水準なら悪くない※。(最近はこの手数料は4-5%前後になってきていますね)
もちろん、渡航先によってJCBの使いやすさは変わるでしょうが、少なくとも自分が利用した範囲では、思っていたより使えるな、という印象です。
※海外でのクレジット利用は、もう少しお得な方法(Revolut)を旅仲間に教えてもらいましたので、次回JalPayのお話をする際に触れたいと思います。
ちょっと後悔も・・・
一方で、ちょっと後悔していることもあります。
それが「ショッピングマイル・プレミアム」です。
入会当初は、年会費(4950円)を払ってまで加入する必要があるのかな、と少し迷っていました。ところが、実際に使い続けていると、日常の買い物でもマイルを貯める機会は意外と多い。
年会費と追加でもらえるマイルの損益分岐点の年間50万円(注:1マイル2円相当で換算の場合、特約店利用を除く)は全然使いそうなので、それなら、最初から加入しておけばよかったな、と今になって思っています。
さらに言えば、JALカードの入会キャンペーンも、もっとしっかり検討すればよかった。
タイミングによっては、入会や利用条件の達成でかなりまとまったボーナスマイルを獲得できるキャンペーンもあります。そんなに使うかな?と感じてあえてそのルートで申し込まなかったのですが、結局申し込んでいれば大量のマイルをもらえた・・・と少し後悔しています。
こういうところは、実際に使い始めてから気づくものですね。
ANAカードと違って、JALカードは2枚目以降の新規入会はこういうサービスの対象外なので、ちょっと惜しいことをしてしまいました。
もう一つのメインカード候補 J-WESTカード
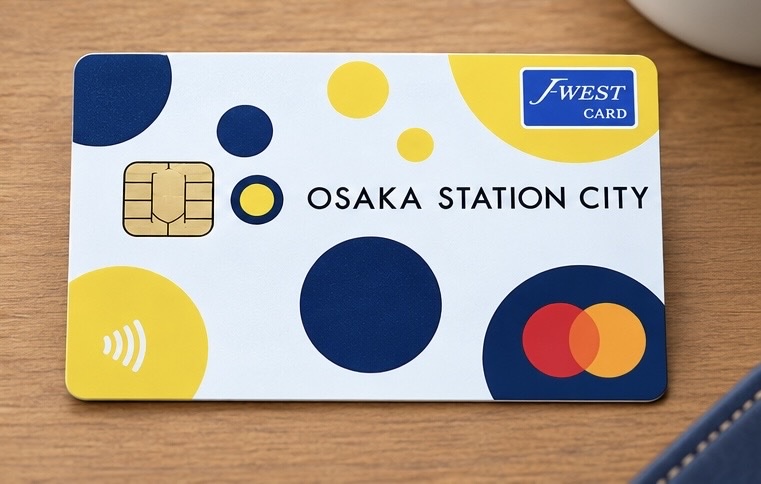
ちなみに、もうひとつ候補に考えているのがJ-WESTカードです。
こちらはJR西日本を利用するうえで魅力がありますし、今後のメインカード候補としても検討しています。
ただ、現時点で少し気になっているのが、カードを利用した際の通知機能です。
最近はクレジットカードの情報管理や不正利用への備えも気になるところ。利用したタイミングで通知が届けば、身に覚えのない決済にも気づきやすくなります。
その点、JALカードSuicaでは利用通知が届くので安心感がありますが、J-WESTカードではそれがなく、明細に上がってくるまでわからないのがやや不安ではあります。
ただ、先日明細に不明なものが上がった時に電話で確認した時は、丁寧な対応で好印象でした(自分が実際に使っていたもので、店名が違っていただけでした)。
JALカードでもVISAやMasterは同じかも・・・
ちなみに、これはJ-WESTカードだけの話ではないかもしれません。
JALカードにもVisaやMastercardがありますが、これらは三菱UFJニコスが発行するカードです。実は、僕が持っているJ-WESTカードも三菱UFJニコス発行のものなので、利用明細の確認などに使うサービスも同じ「My Digital Connect」になります。
三菱UFJニコスでは、カードを利用するたびにリアルタイムで通知を受け取るサービスが提供されていないため、JALカードでもVisaやMastercardを選ぶと、J-WESTカードと同じように利用通知が届かない可能性が高そうです。
JALカードならどのブランドでも同じように使える、というわけではないんですね。これからJALカードを作ろうと考えている方は、マイルの還元率や年会費だけでなく、発行会社や利用通知の機能も確認しておいたほうがよさそうです。
もちろん、利用通知の有無だけでカードの安全性が決まるわけではありません。ただ、日常的に使うカードだからこそ、こうした細かな使い勝手も、メインカードを選ぶうえでは大切だと感じています。
もちろん、利用通知の有無だけでカードの安全性が決まるわけではありません。ただ、日常的に使うカードだからこそ、こうした細かな使い勝手も、メインカードを選ぶうえでは大切だと感じています。
改めて、ANAカード(三井住友VISAカード・JCB)の良さも再確認
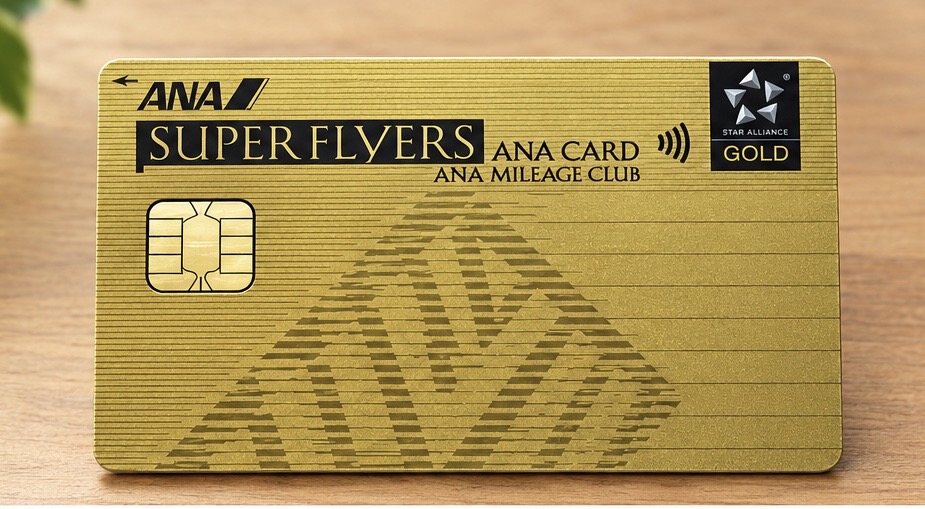
※AIでカード券面を編集してもらったため、デザインが少しおかしくなってます・・・。
今のところ、JALカードSuicaにはかなり満足しています。
ただ、今回あらためて感じたのは、10年以上にわたってANAスーパーフライヤーズカード(ANA-SFC-VISA-GOLD)として使ってきた三井住友カードやANA JCBカードは、アプリの使いやすさや日々の利用における利便性という点で、やはりよくできていたということです。
JALのサービスをいろいろ試してみることで、乗り換え先の良さだけでなく、これまで当たり前のように使ってきたカードの良さにも気づかされました。
とはいえ、今後ANAに乗る機会はほとんどなさそうなので、カードの整理も少しずつ進めています。
まず、25年間保有してきたANA JCBカードは、先日、カードの年会費が発生する直前に解約しました。
残っていたポイントについては、基本ポイントのうち、手数料のかからない方法でANAマイルに移行できる分を移行し、ボーナスポイントはMyJCB Payでの支払いに充当して使い切りました。
ここでひとつ注意したいのが、ポイントを使う順番です。先にマイルへ移行できる基本ポイントを移行しておかないと、MyJCB Payでポイントを使う際に、基本ポイントまで消費されてしまうようでした。
ポイントを無駄なく使い切りたい場合は、マイルに移行できるポイントを先に移行し、そのあとで残りのポイントを支払いに充当するという順番が大切でした。
長くなってきましたので、JAL PayやJAL光、モバイルなどのお話は次回に。